Tableau de trésorerie : modèle gratuit et mode d’emploi
Un tableau de trésorerie tient en quatre lignes qui comptent : ce que vous avez, ce qui rentre, ce qui sort, ce qu’il reste à la fin du mois. Voici un modèle Excel gratuit, sans inscription, et la méthode pour le remplir sans vous tromper sur la TVA, l’URSSAF ou les délais de paiement de vos clients.
Par Alexandre Chombeau
Le modèle de tableau de trésorerie gratuit
Prêt à remplir : votre solde, vos encaissements et vos décaissements prévus, et le fichier calcule la fin de chaque mois sur douze mois.
Fichier Excel (.xlsx), trois onglets. Aucune inscription, aucune macro. S’ouvre aussi dans Google Sheets, Numbers et LibreOffice.
Télécharger le modèle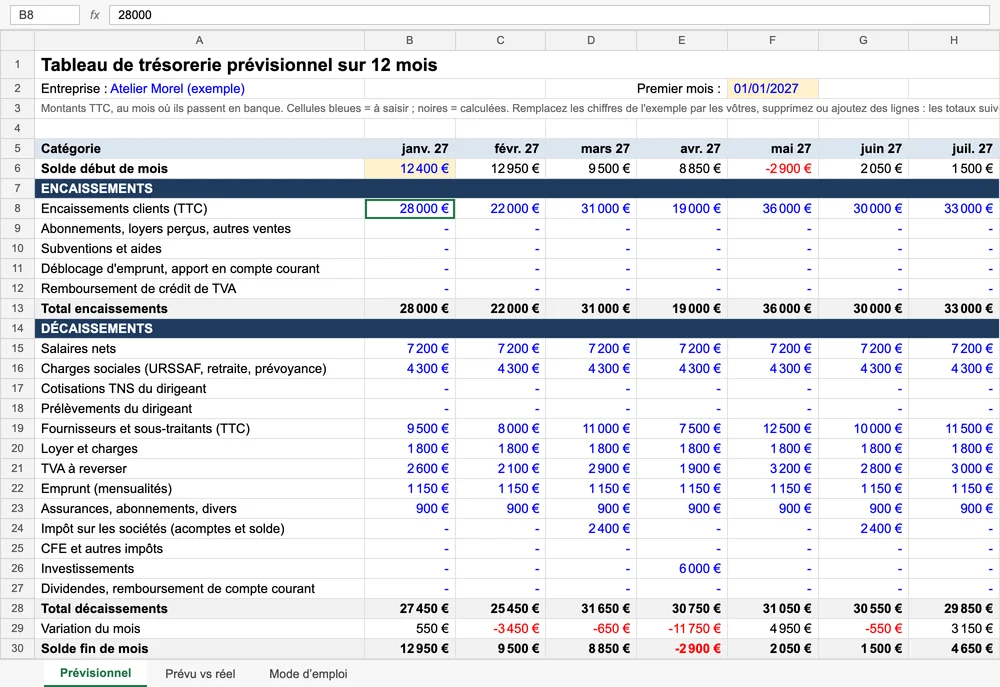
PrévisionnelDouze mois, les catégories d’une entreprise française, les mois dans le rouge en couleur, le point bas et un graphique.
Prévu vs réelLe réalisé à côté du prévu, l’écart calculé poste par poste.
Mode d’emploiLes dates de prélèvement URSSAF, TVA, IS et CFE, et les règles de remplissage.
Les lignes sont modifiables : supprimez celles qui ne vous concernent pas, ajoutez les vôtres, les totaux suivent. Le reste de cet article explique comment le remplir, et surtout comment le lire.
Qu’est-ce qu’un tableau de trésorerie ?
Un tableau de trésorerie liste, mois par mois, l’argent qui entre sur vos comptes bancaires et l’argent qui en sort, puis calcule ce qu’il reste à la fin de chaque mois. Il ne parle ni de chiffre d’affaires ni de bénéfice : seulement de ce qui bouge sur le compte, à la date où ça bouge, toutes taxes comprises.
C’est pour ça qu’une entreprise rentable peut s’y voir dans le rouge. Une facture de 12 000 € émise en janvier et payée en mars est du chiffre d’affaires en janvier, mais de la trésorerie en mars. Entre les deux, il faut quand même payer les salaires.
1. En TTCLa TVA passe par votre compte : encaissée sur les ventes, reversée à l’État. Elle a sa propre ligne.
2. À la date du virementPas à la date de la facture, ni à l’échéance du contrat : quand l’argent arrive ou part vraiment.
3. Sans écritures comptablesAmortissements, provisions, dotations ne sortent pas d’argent. Rien à faire ici.
Tableau de trésorerie, plan de trésorerie, tableau de flux : lequel est lequel ?
Les noms se mélangent dans la plupart des articles. Voici ce que chacun désigne, et ce qu’on vous demande quand on vous le réclame.
| Document | Ce qu’il montre | Horizon | Qui le demande |
|---|---|---|---|
| Tableau de trésorerie | Encaissements et décaissements mois par mois, solde de fin de mois | 6 à 12 mois glissants | Vous, pour piloter |
| Plan de trésorerie | Le même tableau, construit avant de démarrer | 1 à 3 ans | Banque, Bpifrance, investisseur |
| Tableau de flux de trésorerie | La variation de trésorerie d’un exercice passé, reconstituée depuis le résultat | L’exercice écoulé | Expert-comptable, comptes annuels |
| Compte de résultat | Produits et charges HT, payés ou non ; donne le bénéfice | L’exercice | Le fisc, le bilan |
Dans la pratique, « tableau de trésorerie », « plan de trésorerie » et « budget de trésorerie » désignent le même outil, vu à des moments différents de la vie de l’entreprise. Le modèle de cet article sert aux trois usages. Le tableau de flux de trésorerie est un autre document, comptable, que vous n’avez pas à produire vous-même.
La structure du tableau, avec un exemple chiffré
Un tableau de trésorerie a toujours la même ossature : le solde de départ, les encaissements, les décaissements, le solde de fin. Voici celui de l’Atelier Morel, une menuiserie de trois salariés, de janvier à juin 2027. Montants TTC, placés au mois où ils passent en banque.
| En euros | Janv. | Févr. | Mars | Avr. | Mai | Juin |
|---|---|---|---|---|---|---|
| Solde début de mois | 12 400 | 12 950 | 9 500 | 8 850 | −2 900 | 2 050 |
| Encaissements | ||||||
| Encaissements clients | 28 000 | 22 000 | 31 000 | 19 000 | 36 000 | 30 000 |
| Total encaissements | 28 000 | 22 000 | 31 000 | 19 000 | 36 000 | 30 000 |
| Décaissements | ||||||
| Salaires nets | 7 200 | 7 200 | 7 200 | 7 200 | 7 200 | 7 200 |
| Charges sociales | 4 300 | 4 300 | 4 300 | 4 300 | 4 300 | 4 300 |
| Fournisseurs, sous-traitants | 9 500 | 8 000 | 11 000 | 7 500 | 12 500 | 10 000 |
| Loyer et charges | 1 800 | 1 800 | 1 800 | 1 800 | 1 800 | 1 800 |
| TVA à reverser | 2 600 | 2 100 | 2 900 | 1 900 | 3 200 | 2 800 |
| Emprunt | 1 150 | 1 150 | 1 150 | 1 150 | 1 150 | 1 150 |
| Assurances, abonnements, divers | 900 | 900 | 900 | 900 | 900 | 900 |
| Impôt sur les sociétés (acompte) | – | – | 2 400 | – | – | 2 400 |
| Investissement (machine) | – | – | – | 6 000 | – | – |
| Total décaissements | 27 450 | 25 450 | 31 650 | 30 750 | 31 050 | 30 550 |
| Variation du mois | +550 | −3 450 | −650 | −11 750 | +4 950 | −550 |
| Solde fin de mois | 12 950 | 9 500 | 8 850 | −2 900 | 2 050 | 1 500 |
Exemple fictif. Dans le modèle, les lignes de total et de solde se calculent seules.
La lecture est immédiate : l’entreprise gagne de l’argent sur le semestre, et pourtant avril passe à −2 900 €. Deux causes se cumulent le même mois : des encaissements faibles (19 000 €, le creux de l’année) et une machine à 6 000 €. Sans le tableau, le dirigeant le découvre par un appel de sa banque. Avec, il le sait en janvier, et il a trois mois pour réagir.
À vous : changez un montant, les fins de mois se recalculent
Trésorerie fin de mois
Exemple- Nov. 26+8 140 €
- Déc. 26+5 060 €
- Janv. 27−1 120 €
- Févr. 27+1 200 €
Tapez 24 000 dans Encaissements : janvier repasse au vert.
Janvier, en détail
- Report de décembre
- +5 060 €
- Encaissements
- Salaires nets
- −9 800 €
- Charges sociales
- −4 300 €
- Fournisseurs
- Autres décaissements
- −8 380 €
Un nombre entier, de 0 à 99 999 €.
Le deuxième enseignement est moins visible mais plus important : le point bas. Même après avril, la trésorerie de l’Atelier Morel reste sous 2 500 € jusqu’en juin, soit deux à trois jours de charges. C’est ce chiffre, pas le solde du jour, qui dit si l’entreprise peut se permettre une embauche ou un retard client.
Mode d’emploi : remplir son tableau de trésorerie en 7 étapes
Comptez deux heures la première fois, trente minutes chaque mois ensuite. Le fichier fait les calculs ; votre travail est de trouver les bons montants et surtout les bonnes dates.
1. Partez du solde bancaire réel, tous comptes confondus
Additionnez les soldes de vos comptes professionnels à la date du jour, découvert compris. C’est le solde de début du premier mois. Un découvert autorisé n’est pas du solde : notez son plafond à part, c’est une réserve.
2. Listez les encaissements, à la date où l’argent arrive
Le piège est là. Un client « à 30 jours » qui paie en réalité à 45 jours se place à 45 jours.
- Factures émises : date d’émission + délai réellement constaté chez ce client.
- Devis signés, commandes en cours : date de facturation prévue, puis le même délai.
- Récurrent (abonnements, loyers perçus) : chaque mois, au jour habituel.
- Activité pas encore vendue : la moyenne des douze derniers mois, avec la saisonnalité.
- Hors exploitation : prêt, apport en compte courant, subvention, crédit de TVA. Un montant, une date.
3. Listez les décaissements, à la date du prélèvement
Les charges d’une entreprise française ne tombent pas toutes le même jour. Ce calendrier fait la différence entre un tableau juste et un tableau optimiste.
| Décaissement | Quand il part de la banque |
|---|---|
| Salaires nets | Fin de mois, ou début du mois suivant selon votre pratique |
| Cotisations sociales employeur | Le 15 du mois suivant la paie (moins de 50 salariés), le 5 au-delà |
| Cotisations TNS du dirigeant | Mensuelles le 5 ou le 20, ou trimestrielles selon votre option |
| TVA, réel normal | Chaque mois, entre le 15 et le 24 du mois suivant |
| TVA, réel simplifié | Deux acomptes, en juillet et en décembre, et le solde en mai |
| Impôt sur les sociétés | Acomptes les 15 mars, juin, septembre, décembre ; solde le 15 mai |
| CFE | Le 15 décembre, avec un acompte le 15 juin au-delà de 3 000 € |
| Fournisseurs | À la date où vous payez vraiment |
| Loyer, emprunts, assurances | Prélèvements fixes, au jour habituel |
| Investissements, dividendes | À la date décidée, en une fois |
Société à l’IS, clôture au 31 décembre, moins de 50 salariés. Dates en vigueur en octobre 2026 : vérifiez votre cas sur impots.gouv.fr et urssaf.fr.
4. Laissez le fichier calculer
La formule est la même pour tous les tableaux de trésorerie : solde fin de mois = solde début de mois + encaissements − décaissements. Et le solde de début du mois suivant est le solde de fin du mois précédent. Sur Excel : =C2+C4-C15 pour la fin de mois, =C17 pour le début du mois d’après. Vérifiez ce chaînage une fois : c’est la formule qui casse quand on insère une colonne.
5. Repérez le point bas
Cherchez le solde de fin de mois le plus faible des douze mois. C’est votre vrai niveau de trésorerie : tout ce qui est au-dessus est engagé. S’il est négatif, vous savez combien il manque, et quand. Le modèle l’affiche sous le tableau.
6. Mettez à jour chaque mois, le même jour
Un tableau fait en janvier et jamais rouvert ne vaut rien en avril. Chaque début de mois : reportez le réel du mois écoulé (onglet Prévu vs réel), décalez les encaissements qui ne sont pas arrivés, ajoutez un mois au bout. Le tableau reste à douze mois glissants.
7. Gardez une marge
Une règle simple pour une TPE : ne jamais laisser le point bas sous un mois de charges fixes (salaires, charges sociales, loyer, emprunts). Pour l’Atelier Morel, c’est environ 14 500 €. Le tableau montre qu’ils en sont loin : c’est une information, pas un jugement, et c’est exactement ce qu’il faut savoir avant de signer un nouveau crédit-bail.
Les 7 erreurs qui faussent un tableau de trésorerie
Un tableau faux est pire qu’aucun tableau : il rassure. Ces erreurs reviennent dans presque tous les fichiers que nous avons vus, y compris les nôtres au début.
1. Raisonner en HTSur 100 000 € de ventes à 20 %, 20 000 € passent par votre compte avant de repartir. Sans ligne TVA, le tableau surestime votre trésorerie un mois sur deux.
2. Dater à la factureÉmise le 28 janvier, payée le 15 mars : c’est un encaissement de mars.
3. Croire au délai contractuel« 30 jours » ne dit rien. Prenez le délai observé sur les trois derniers règlements.
4. Oublier le non-mensuelAcomptes d’IS, CFE, TVA simplifiée, primes, congés payés, assurance annuelle : ce sont eux qui font les mois rouges.
5. Mettre des écritures comptablesAmortissements, provisions, variation de stock : aucune sortie d’argent.
6. Mélanger les comptesVos prélèvements de dirigeant sont un décaissement. Plusieurs sociétés : un tableau chacune.
7. Ne jamais le rouvrirUn prévisionnel non comparé au réel reste une hypothèse. La valeur du tableau vient de la mise à jour mensuelle, pas de sa construction.
Lire le tableau et décider
Le tableau ne sert pas à constater, il sert à agir trois mois avant. Deux lectures suffisent.
Un mois passe dans le rouge : trois leviers, dans cet ordre
Levier 1, gratuit : accélérer ce qui rentreAcompte à la commande, facturation dès la livraison, relance la semaine de l’échéance, escompte pour paiement anticipé. Ici : 3 000 € d’acompte sur la commande de mai, encaissés en avril. Avril passe de −2 900 € à +100 €.
Levier 2, gratuit : décaler ce qui sortReporter l’investissement d’un mois, négocier un échéancier fournisseur, demander un délai à l’URSSAF. Ici : la machine achetée en mai au lieu d’avril. Avril passe de −2 900 € à +3 100 €.
Levier 3, payant : financer le creuxDécouvert autorisé, affacturage, prêt court terme, compte courant d’associé. Le plus coûteux, et celui qu’il faut demander à la banque avec le tableau sous les yeux, pas une fois le découvert constaté. Ici : 2 900 € sur un mois.
Comparer le prévu au réel, chaque mois
C’est là que le tableau devient un outil de pilotage. Début mai, l’Atelier Morel reporte le réel d’avril à côté de ce qu’il avait prévu.
| Avril 2027 | Prévu | Réel | Écart |
|---|---|---|---|
| Encaissements clients | 19 000 | 15 200 | −3 800 |
| Fournisseurs et sous-traitants | 7 500 | 8 100 | −600 |
| Investissement (machine) | 6 000 | 0 | +6 000 |
| Autres postes | 17 250 | 17 250 | 0 |
| Solde fin de mois | −2 900 | −1 300 | +1 600 |
Écart = effet sur la trésorerie : un encaissement plus faible ou un décaissement plus fort donne un écart négatif.
Le solde final est meilleur que prévu, mais ce n’est pas une bonne nouvelle : l’investissement a seulement été décalé, et les clients ont payé 3 800 € de moins qu’attendu. Sans la comparaison poste par poste, le dirigeant voit « −1 300 au lieu de −2 900 » et conclut que tout va mieux. Avec, il sait qu’il a un problème de délai client à régler avant mai, et une machine à payer le mois prochain.
C’est pour cette lecture que le modèle a un onglet Prévu vs réel. Et c’est cette lecture-là, répétée chaque mois sur trente lignes et plusieurs comptes, qui finit par coûter trop de temps dans un tableur.
Excel ou logiciel de trésorerie : quand le tableur ne suffit plus
Le modèle suffit tant que vous avez une banque, une trentaine d’opérations par mois et une demi-heure à y consacrer chaque mois. Beaucoup d’entreprises sont dans ce cas, et nous n’allons pas vous dire le contraire. Pour comparer les logiciels entre eux, prix et limites compris, lisez notre comparatif des outils de gestion de trésorerie.
Le modèle Excel ou Google Sheets
- Prix
- Gratuit
- Mise en place
- 2 h, puis 30 min par mois
- Pour qui
- 1 banque, flux simples
Avantages
- Gratuit, sans compte
- Entièrement modifiable
- Fonctionne hors ligne
- Rien à connecter
Inconvénients
- Ressaisie du réel chaque mois
- Une formule cassée fausse tout sans prévenir
- Un fichier par société
- Pas de scénario sans dupliquer le fichier
Pour qui : une entreprise avec un compte, peu de flux, et un dirigeant qui bloque une demi-heure par mois. Pas pour vous si vous ne reportez déjà plus le réel.
Un logiciel de trésorerie relié à la banque
- Prix
- De 0 à 90 € HT par mois
- Mise en place
- Moins d’une heure
- Pour qui
- Plusieurs comptes ou sociétés
Avantages
- Opérations récupérées sans ressaisie, en lecture seule
- Classement selon vos règles
- Prévu, réel et écart sans rien reporter
- Scénarios et multi-sociétés
Inconvénients
- Un abonnement, pour la plupart
- Une connexion bancaire à autoriser
- Moins libre qu’un tableur vierge
Pour qui : le dirigeant qui ne tient plus son fichier à jour, ou qui pilote plusieurs comptes et sociétés. Les options sont détaillées dans notre comparatif des 9 logiciels de trésorerie.
Les signes qu’il est temps de changer
Vous ressaisissezReporter le relevé prend plus de temps que lire le tableau. Alors vous ne le faites plus.
Plusieurs sociétésHolding, SCI, filiale : trois fichiers, trois chaînages, rien pour les lire ensemble.
Une formule a casséEt vous l’avez découvert deux mois plus tard, en regardant la banque.
Trezoly fait ça, et seulement ça. Un prévisionnel mois par mois relié à votre banque, le prévu, le réel et l’écart par poste, un simulateur, et toutes vos sociétés dans le même outil pour 89 € HT par mois ; 49 € HT pour une société. Si vous voulez aussi payer vos fournisseurs ou tenir votre comptabilité au même endroit, ce n’est pas le bon outil : le comparatif vous dira lequel l’est.
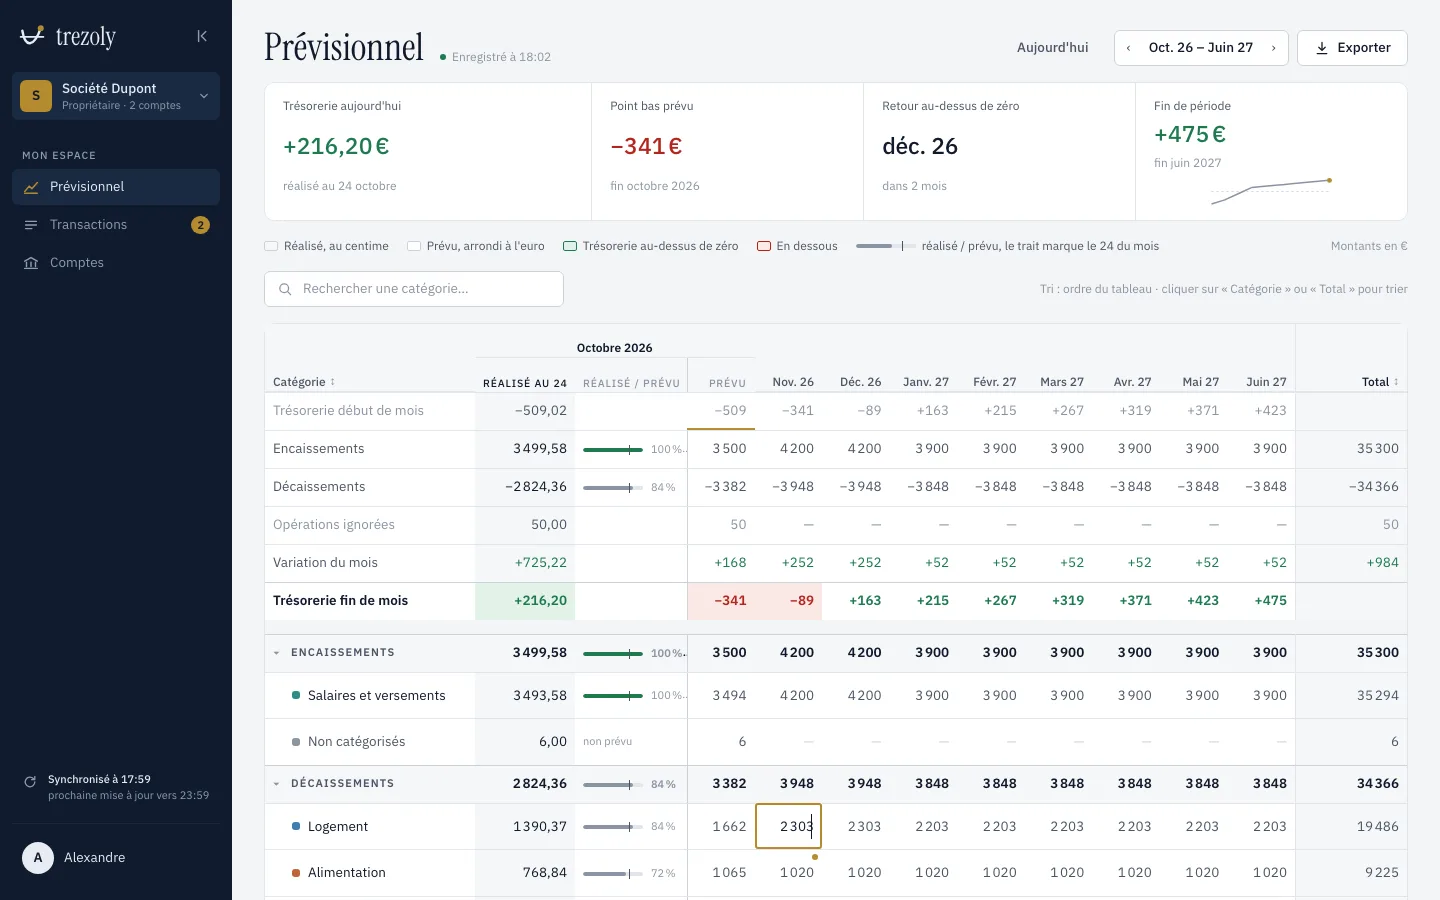
Votre tableau de trésorerie, sans ressaisie. Reliez votre banque, créez vos règles, voyez votre fin de mois. 14 jours gratuits, sans carte bancaire.
Essayer TrezolyExcel ou outil : le quiz en 4 questions
Trente secondes. Nous vous disons si le modèle gratuit vous suffit, et quoi prendre sinon, même si ce n’est pas notre outil.
Notre recommandation
Sources : Bpifrance Création, le plan de trésorerie ; calendriers de paiement URSSAF, TVA, IS et CFE en vigueur en octobre 2026 (impots.gouv.fr, urssaf.fr). Les dates évoluent : vérifiez-les pour votre régime. Une erreur ? Écrivez-nous, nous corrigeons.